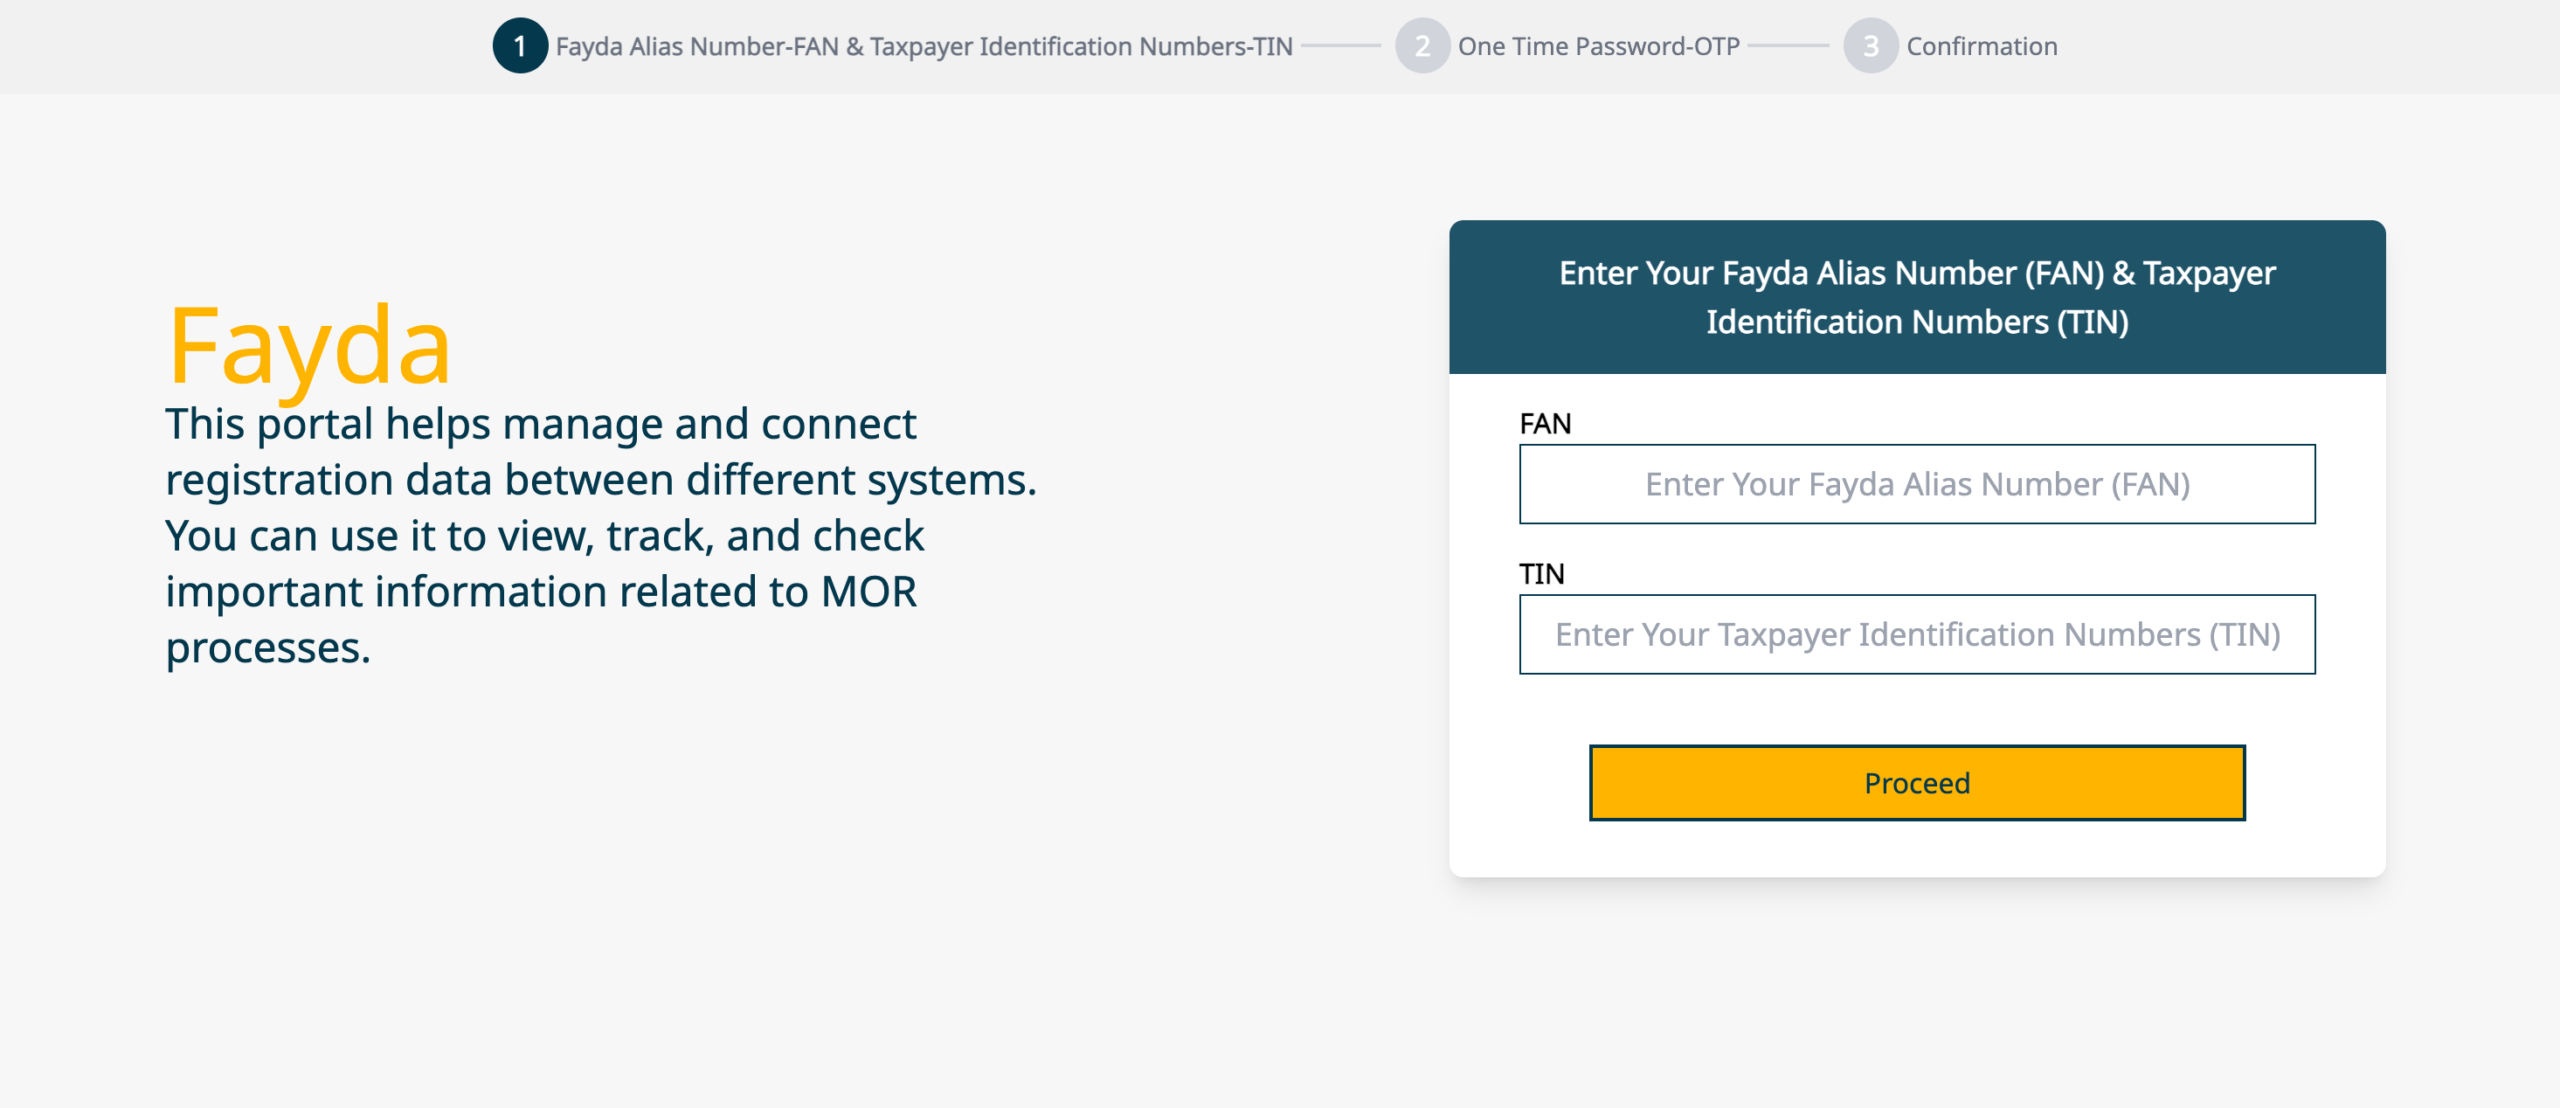
የመንግስት አገልግሎቶችን ይበልጥ ቀልጣፋ ለማድረግ እና ትክክለኛ ማንነትን ለማረጋገጥ፤ ዚጎች ባለ 10 አሃዝ የግብር ከፋይ መለያ ቁጥራቸውን (TiN) ከፋይዳ ዲጂታል መታወቂያቸው ጋር ማገናኘት ይጠበቅባቸዋል። መታወቂያዎን እንዴት ማገናኘት ይችላሉ? የፋይዳ መለያ ቁጥርዎን (FAN) የት ያገኙታል? የፋይዳ መግቢያ ቁጥርዎ (FAN) በአቅራቢያዎ ከሌለ፣ በሚከተሉት መንገዶች ማግኘት ይችላሉ፦

የመንግስት አገልግሎቶችን ይበልጥ ቀልጣፋ ለማድረግ እና ትክክለኛ ማንነትን ለማረጋገጥ፤ ዚጎች ባለ 10 አሃዝ የግብር ከፋይ መለያ ቁጥራቸውን (TiN) ከፋይዳ ዲጂታል መታወቂያቸው ጋር ማገናኘት ይጠበቅባቸዋል። መታወቂያዎን እንዴት ማገናኘት ይችላሉ? የፋይዳ መለያ ቁጥርዎን (FAN) የት ያገኙታል? የፋይዳ መግቢያ ቁጥርዎ (FAN) በአቅራቢያዎ ከሌለ፣ በሚከተሉት መንገዶች ማግኘት ይችላሉ፦
በቅድመ-ክፍያ፣ ዴቢት እና ክሬዲት ካርዶች መካከል ያሉ መሠረታዊ ልዩነቶች በአሁኑ ወቅት በሀገራችን ኢትዮጵያ ካርዶችን ለግዢ፣ ለገንዘብ ወጪ፣ እንዲሁም ለኦንላይን ክፍያዎች መጠቀም ከጊዜ ወደ ጊዜ በከፍተኛ ፍጥነት እያደገ መጥቷል፡፡ የካርዶቹ ዓይነትና አገልግሎት እየሰፋ ከመምጣቱም በላይ፣ የኢትዮጵያ ብሔራዊ ባንክ ያወጣውን መመሪያ ተከትሎ ከባንኮች በተጨማሪ ሌሎች የፋይናንስ እና የቴክኖሎጂ ተቋማትም ካርዶችን ለደንበኞች በማቅረብ ላይ ይገኛሉ፡፡ ይሁን እንጂ፣ አሁንም ድረስ በርካታ ተጠቃሚዎች በክሬዲት (Credit)፣ ዴቢት (Debit) እና ቅድመ-ክፍያ (Prepaid) ካርዶች መካከል ያለውን መመሳሰልና መሠረታዊ ልዩነቶች በግልጽ ሲለዩ አይታይም፡፡ ይህ ብዥታ ሊፈጠር የቻለበት ዋናው ምክንያት ካርዶቹ በገጽታቸው እጅግ በጣም ተመሳሳይ በመሆናቸው ነው፡፡ ሁሉም ካርዶች በአብዛኛው የሚከተሉትን አካትተው ይዘዋል፡ የካርድ መለያ ቁጥር (PAN) የተጠቃሚው ስም አገልግሎቱ የሚያበቃበት ቀን (Expiry Date) የካርድ ሰጪው ተቋምና የክፍያ አስተናጋጁ (እንደ ቪዛ ወይም ማስተርካርድ) አርማዎች እንዲሁም በአዲሶቹ ካርዶች ላይ የንክኪ-አልባ (Contactless) ክፍያ ምልክት ምንም እንኳን በገጽታቸው አንድ ዓይነት ቢመስሉም፣ ከጀርባ ባለው የፋይናንስ አሰራር ግን መሠረታዊ የሆነ ልዩነት አላቸው፡፡ የካርዶቹን ተፈጥሯዊ ልዩነት እንደሚከተለው በዝርዝር እንመልከት:- 1. ቅድመ-ክፍያ ካርድ (Prepaid Card) የቅድመ-ክፍያ ካርድ ማለት ከባንክ ሒሳብ ጋር መገናኘት (Link መደረግ) ሳያስፈልገው፣ በቅድሚያ ገንዘብ ተጭኖበት በዲጂታል የክፍያ ዋሌት (Digital Wallet) አማካኝነት አገልግሎት የሚሰጥ የካርድ ዓይነት ነው፡፡ እነዚህ ካርዶች በአብዛኛው በቪዛ ወይም በማስተርካርድ ኔትዎርክ ስለሚደገፉ፣ ከሀገር ውስጥ ባለፈ በዓለም አቀፍ ደረጃም ጥቅም ላይ ሊውሉ ይችላሉ፡፡ የቅድመ-ክፍያ ካርዶች ዋነኛ መለያቸው “በተጫነባቸው የገንዘብ መጠን ልክ ብቻ” ማገልገላቸው ነው፡፡ ገንዘቡ ሲያልቅ እንደገና እስኪጫንባቸው ድረስ ግብይት መፈጸም አይቻልም፡፡ በዋናነት በአራት ይከፈላሉ፡ የሥጦታ ካርዶች (Gift Cards)፡ በስጦታ መልክ ለወዳጅ ዘመድ የሚሰጡ ሲሆኑ፣ በውስጣቸው ያለው የገንዘብ መጠን ካለቀ በኋላ አብዛኛውን ጊዜ መልሶ መጠቀም (Reload ማድረግ) አይቻልም፡፡ የችርቻሮ እና የሽልማት ካርዶች (Retail Prepaid Cards)፡ ነዳጅ አቅራቢዎች፣ አየር መንገዶች ወይም ሱፐር ማርኬቶች ከባንኮች ጋር በመተባበር የሚያዘጋጇቸው ናቸው፡፡ ደንበኞች ግብይት ሲፈጽሙ የሽልማት ነጥቦችን፣ የአየር ማይሎችን (Miles) ወይም የዋጋ ቅናሾችን እንዲያገኙ ያግዛሉ፡፡ የጉዞ ካርዶች (Travel Cards)፡ ወደ ውጭ ሀገር ለሚጓዙ ግለሰቦች ቪዛቸውና ትኬታቸው ታይቶ በውጭ ምንዛሬ ገንዘብ ተጭኖባቸው የሚሰጡ ናቸው፡፡ በሄዱበት ሀገር ለሆስፒታል፣ ለሱቆች እና ለኦንላይን ክፍያዎች ያገለግላሉ፡፡ ለምሳሌ የአቢሲንያ ባንክ የጉዞ ካርድ፣ ከተጫነበት የመጀመሪያ መጠን በተጨማሪ አስከ 3,000 የአሜሪካን ዶላር ድረስ ከሌላ አካል ሊቀበል የሚችልበት አሰራር አለው፡፡ ለዕለታዊ ግብይት የሚውሉ (General Purpose Cards)፡ ለማንኛውም ዓይነት የዕለት ተዕለት ወጪዎች የሚያገለግሉና ገንዘብ ሲያልቅባቸው ደጋግመው ሊሞሉ የሚችሉ (Reloadable) ናቸው፡፡ እነዚህ ካርዶች ወጪን ለመቆጣጠር (Budgeting) እጅግ ጠቃሚ ናቸው፤ ምክንያቱም ከተጫነው ገንዘብ ውጪ ማውጣት ስለማይቻል ከልክ ያለፈ ወጪን ይከላከላሉ፡፡ 2. ዴቢት ካርድ (Debit Card) ዴቢት ካርድ በአብዛኛው ከግል የቁጠባ ወይም ከተንቀሳቃሽ የባንክ ሒሳብዎ (Bank Account) ጋር በቀጥታ የተገናኘ (Linked) ነው፡፡ ይህ ካርድ በሒሳብዎ ውስጥ ያለዎትን የራስዎን ገንዘብ በቀላሉ ወጪ ለማድረግ፣ ግብይት ለመፈጸም እና ክፍያዎችን ለማከናወን የሚያስችለው ነው፡፡ አሁን ባለው ነባራዊ ሁኔታ፣ በዴቢት ካርድ በሒሳብዎ ውስጥ ካለው ገንዘብ በላይ ማውጣት አይቻልም፡፡ ሆኖም ወደፊት የባንክ አሰራሮች እያደጉ ሲመጡ፣ አንዳንድ የዴቢት ካርዶች ከ”ኦቨር ድራፍት” (Overdraft) አገልግሎት ጋር ተገናኝተው የራስዎ ገንዘብ ቢያልቅም የተወሰነ ተጨማሪ ገንዘብ ከባንኩ በጊዜያዊነት መጠቀም የሚችሉበት አሰራር ሊኖር ይችላል፡፡ 3. ክሬዲት ካርድ (Credit Card) ክሬዲት ካርድ በአጭር አገላለጽ “አሁን ገዝተው በኋላ የሚከፍሉበት” የብድር ካርድ ነው፡፡ በሒሳብዎ ውስጥ ገንዘብ ባይኖርዎትም፣ ባንኩ በፈቀደልዎ የብድር ጣሪያ (Credit Limit) ልክ የተለያዩ ግብይቶችን መፈጸም ይችላሉ፡፡ ጥቅሙ፡ ክሬዲት ካርድን በኃላፊነት ከተጠቀሙ እና ወርሃዊ ክፍያዎን በወቅቱ ከመለሱ፣ የብድር ታሪክዎን (Credit Score) ለማሳደግ ይረዳዎታል፡፡ ይህም ወደፊት ትልልቅ ብድሮችን ከባንክ ለማግኘት በር ይከፍታል፡፡ ጉዳቱ፡ ካርዱን ኃላፊነት በጎደለው መልኩ መጠቀም እና አቅምን ያላገናዘበ ወጪ ማድረግ የብድር መከማቸትን፣ ተጨማሪ ወለድን፣ ብሎም ከፍተኛ የፋይናንስ ቀውስን (Debt Trap) ሊያስከትል ይችላል፡፡ ማጠቃለያ የባንክ ካርዶች የዕለት ተዕለት የፋይናንስ እንቅስቃሴያችንን በማቅለል ረገድ ትልቅ ሚና አላቸው፡፡ ከላይ ከተጠቀሱት መሠረታዊ ልዩነቶች በተጨማሪ፣ የካርድ ሰጪ ተቋማት ካርዶቹን እንደየደንበኞቻቸው ፍላጎትና አቅም በደረጃ (Standard, Gold, Platinum, Premium ወዘተ) ከፋፍለው ያቀርቧቸዋል፡፡ የእነዚህ ደረጃዎች ልዩነት በካርዶቹ ላይ በሚኖረው የግብይት ገደብ፣ በሚሰጡት ተጨማሪ ጥቅማጥቅሞች እና በአገልግሎት ክፍያቸው ላይ የተመሰረተ ነው፡፡ ስለዚህ ካርድ ሲመርጡ የራስዎን የፋይናንስ ፍላጎትና የካርዱን ባህሪ በሚገባ ማገናዘብ ብልህነት ነው፡፡
በቅርቡ በኢትዮጵያ ውስጥ ያሉ የዋትስአፕ ተጠቃሚዎችን በተለያዩ የሀኪንግ ዘዴዎች አካውንታቸው ሀክ ሲደረግ እየተስተዋለ ነው። በዚህ ማብራሪያ የምንመለከተው ድምፅ መልዕክት (Voicemail) ሀኪንግ ነው። ይህ ዘዴ ባብዛኛው በውጭ ሀገር ስልክ ቁጥሮች በመደወል የዋትስአፕ አካውንትን ለመጥለፍ እና ከዛም በተጠቃሚው ስም ለቤተሰብ ወይም ለጓደኛ መልዕክት በመላክ ገንዘብ እንዲያስገቡላቸው ለመጠየቅ ያለመ ነው። ማጭበርበሩ የሚፈጠርበትን አጋጣሚ እንመልከት በመጀምሪያ አጭበርባሪው በእርስዎ ስልክ ቁጥር ዋትስአፕ ለመክፈት ይሞክራል። ዋትስአፕ የማረጋገጫ ኮድ (OTP) በድምፅ ጥሪ እንዲልክ ይመርጣል። ልክ ዋትስአፕ ሊደውልልዎ ሲል፣ አጭበርባሪው ወደ እርስዎ ስልክ በመደወል መስመርዎን “ቢዚ” ያደርገዋል። መስመርዎ ቢዚ ስለሆነ፣ የዋትስአፕ አውቶማቲክ ጥሪ ሚስጥራዊ ኮዱን በድምፅ መልዕክት ሳጥንዎ (Voicemail) ላይ ያስቀምጠዋል። ብዙ ሰዎች ለድምፅ መልዕክት የሚጠቀሙት የይለፍ ቃል “ዲፋቱን” ወይም ተገማች ስለሆነ፣ አጭበርባሪው በቀላሉ ሰብሮ በመግባት ኮዱን ይወስዳል፤ ከዚያም አካውንትዎን ይቆጣጠራል። እንዲህ አይነቱን ማጭበርበት እንዴት መከላከል ይቻላል? የድምፅ መልዕክት ሳጥንዎን (Voicemail) ሚስጥራዎ ቁጥር PIN ማጠናከር: የሚጠቀሙት PIN “ዲፎልት” ወይም በቀላሉ ተገማች ከሆነ አጭበርባሪዎች በቀላሉ የእርስዎን ድምጽ ሳጥን መስማት ይችላሉ። ወደ 824 በመደወል የድምፅ መልዕክት ሳጥን Setting ውስጥ በመግባት የይለፍ ቃልዎን ይቀይሩ ። እንደ 1234፣ 0000፣ ወይም የስልክ ቁጥርዎ የመጨረሻ ዲጂቶች ያሉ ቀላል ቁጥሮችን አይጠቀሙ። Two-Step Verification (2SV) መጠቀም: ይህ ዋነኛውና ጠንካራው መከላከያ መንገድ ነው ። ሃከሩ ወይም አጭበርባሪው የማረጋገጫ ኮዱን(OTP) ቢያገኝ እንኳን፣ እርስዎ ያዘጋጁትን ይህንን ሚስጥራዊ ቁጥር (PIN) ካላወቀ ወደ አክውንትዎ መግባት አይችልም ። ዋትሳፕ ላይ ወደ Settings > Account > Two-step verification በመሄድ “Turn On” የሚለውን ይጫኑ ። ጠንካራ PIN ያስገቡ፤ የRecovery Email ይጨምሩበት። 2SV ባጠቃላይ አብዛኛውን ሀክ የመደረግ አጋጣሚዎችን ለመከላከል ይጠቅማል። አጠራጣሪ ጥሪዎችን መጠንቀቅ፡ የዋትስአፕ “Login Code” ወይም የማረጋገጫ መልዕክት በስልክዎ ላይ እየመጣ ባለው ሰዓት ከማያውቁት ሰው ወይም ከውጭ ሀገር ቁጥር ሲደወልልዎ ሳያረጋግጡ አያንሱ። መስመርዎ “ቢዚ” እንዲሆን አያድርጉ ስልኩን አለማንሳት ወይም መዝጋት ይሻላል። በአጠቃላይ ፈጽሞ ከማያውቁት ወይ ከማይጠብቁት ቁጥር ስልክ ሲደወል መጠራጠር ጠቃሚ ነው። ዋትስአፕዎ ሀክ ሲደረግ ምን ማድረግ አለብዎት? ድንገት የአክውንትዎን አክሰስ ቢያጡ እና በስምዎ “ቶሎ ይሄን ያህል ብር ወደዚህ አካውንት ላክልኝ አስቸኳይ ነው” የሚል ይዘት ያለው መልዕክት እየተላከ እንደሆነ ከሰሙ፡- ወዳጅ ዘመድዎን ለማንም ሰው ገንዘብ እንዳይልኩ ወዲያውኑ ያስጠንቅቁ ። ወዲያውኑ መልሰው ወደአካውንትዎ ለመግባት ይሞክሩ (Re-register Immediately)። በኤስኤምኤስ (SMS) የሚላክልዎትን አዲስ ኮድ ሲያስገቡ፣ በሌሎች ስልኮች ወይም ኮምፒውተሮች ላይ ተከፍተው የነበሩ የእርስዎ የዋትስአፕ አካውንቶች በሙሉ በራሳቸው ይዘጋሉ:: ይህን ሲያደርጉ የ two-step verification PIN ቁጥር እንዲያስገቡ ሊጠየቁ ይችላሉ። የፒን ቁጥሩን የማያውቁት ከሆነ፣ ምናልባት አካውንቶን ሀክ ያደረገው ሰው የራሱን ፒን ቁጥር አስገብቶ ሊሆን ይችላል። እንዲህ አይነት ሁኔታ ካጋጠመዎት 7 ቀናት ጠብቀው እንደገና ይሞክሩ። የፒን ቁጥሩን ቢያውቁም ባያውቁም፣ ባለ 6 አሃዝ የኤስኤምኤስ ኮዱን እንዳስገቡ የእርስዎን አካውንት እየተጠቀመ ያለ ማንኛውም ሰው ወዲያውኑ ከአካውንቱ ይወጣል። ሪፖርት ያድርጉ፡ አጭበርባሪው የላከውን የባንክ ሂሳብ ቁጥር (ለምሳሌ የኢትዮጵያ ንግድ ባንክ ወይም ሌላ የባንክ አካውንት) ለባንኩ እና ለፖሊስ በማሳወቅ ይሞክሩ። ባንኮች እና የሚመለከታቸው አካላት እንዲህ ያሉ ጉዳዮችን የማስተናገድ ፍላሆት ላይታይባቸው ቢችልም ፣ እርስዎ ግን የእርስዎን ድርሻ ለመወጣት የተቻለዎትን ሁሉ ያድርጉ።
የወለድ ምጣኔ ማለት ገንዘብ ለመበደር የሚከፈል ዋጋ ወይም ገንዘብን ለመቆጠብ የሚገኝ ትርፍ አድርጎ ማሰብ ይቻላል። የቁጠባ ወለድ ምጣኔ አንድ የባንክ ደንበኛ ያለውን ገንዘብ በአንድ ባንክ ተቀማጭ ሲያደርግ በመቶኛ የሚታሰብ ገንዘብ ነው። የተቀማጭ ሂሳብ አይነቶች በኢትዮጵያ የሚገኙ ባንኮች የሚያቀርቧቸው ዋና ዋና የቁጠባ ሂሳቦች አይነቶች የሚከተሉት ናቸው፦ ወለድ እንዴት ይሰላል? የወለድ አሰላል ከተቋም ተቋም የሚለያይ ሲሆን በዋናነት ወለድ የሚሰራበት ድግግሞሽ(frequency) እና ወለዱ የሚታሰብብበት የሂሳብ መጠን ላይ ይወሰናል። ነባሪው የገበያ ሁኔታ ከዚህ ቀደም የኢትዮጵያ ብሔራዊ ባንክ የ7% አነስተኛ የወለድ መጠን ገደብ አስቀምጦ ነበር። ሆኖም ይህ ገደብ በቅርቡ በመነሳቱ ባንኮች በገበያው ውድድር ላይ ተመስርተው የራሳቸውን የወለድ መጠን እንዲወስኑ ተደርጓል። ይህ ትልቅ ለውጥ ነው። ወደፊት የወለድ መጠኖች እንደ ባንኩ እና እንደ ቁጠባው ዓይነት በእጅጉ ሊለያዩ ይችላሉ። የበገበያ ውድድሩም ሊሰፋ ይችላል ተብሎ ይገመታል። ጥቆማ፦ ባንክዎ ወለድ የሚያሰላው በ”ዕለት ቀሪ” ወይስ በ”ወር ዝቅተኛ ቀሪ” ላይ መሆኑን ሁልጊዜ ይጠይቁ፤ የዕለት ስሌት የተሻለ ትርፍ ሊያስገኝ ይችላል።