የኤቲኤም (ATM) ካርድ ማጭበርበር ምንድነው?

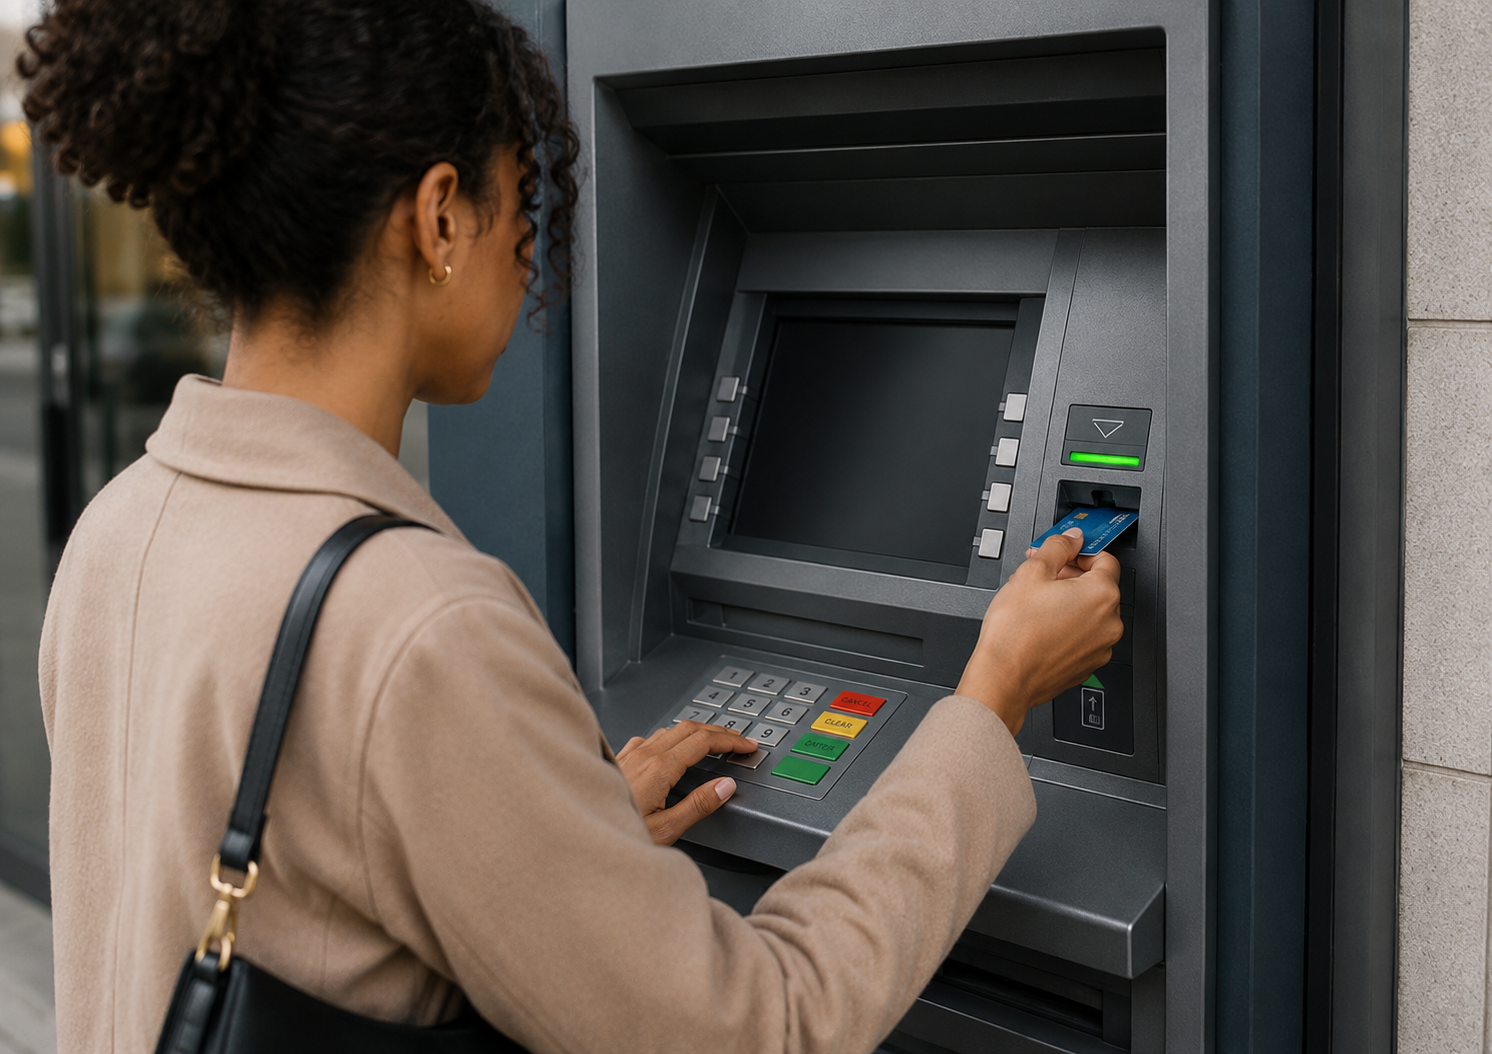
በተለምዶ የኤቲኤም (ATM) ካርድ የምላቸው የዴቢት/ክሬዲት ካርዶች በኪሳችን ውስጥ ብዙ ጥሬ ገንዘብ የመያዝን አስፈላጊነት በማስቀረት ሕይወታችንን በእጅጉ አቅልለውልናል። ነገር ግን እነዚህን ካርዶች በጥንቃቄ ካልያዝናቸው ወይም ሚስጥራዊ ቁጥራችን ዘራፊዎች እጅ ከገባ፣ በጥቂት ደቂቃዎች ውስጥ የባንክ አካውንታችንን ወና ሊያደርጉት ይችላሉ። ይህ አደጋ “የካርድ ማጭበርበር/ዝርፊያ” (Card Fraud) ይባላል። ይህ ወንጀል በአብዛኛው የሚፈጸመው ካርዳችን ሲጠፋ ወይም ሲሰረቅ፣ በተለይም ደግሞ ሚስጥራዊ ቁጥሩን (PIN) ከካርዱ ጋር አብረን አስቀምጠን ሌባው በቀላሉ ሲያገኘው ነው። እንዲሁም ሌቦች ቁጥራችንን በድብቅ አይተው ካርዱን በፍጥነት በመስረቅ እኛ ባንክ ደውለን ካርዱን ሳናሳግደው (Block ሳናደርገው) በፊት በፍጥነት ብር ያወጡበታል። አጭበርባሪዎች ይህንን ወንጀል እንዴት ይፈጸማሉ? ሊያጠራጥሮት የሚገቡ የማስጠንቀቂያ ምልክቶች ራሳችንን እንዴት እንጠብቅ?
የዲጂታል ግብይት በኢትዮጵያ፡ ንግድዎን እና ግዢዎን ወደ አዲስ ምዕራፍ የሚያሸጋግሩበት መንገድ

ከጥቂት ዓመታት በፊት ዕቃ ለመግዛትም ሆነ ለመሸጥ በአካል መገናኘት እና በጥሬ ገንዘብ መገበያየት ብቸኛው አማራጭ ነበር። ዛሬ ግን ዓለም ተቀይሯል። የዲጂታል ግብይት (E-commerce) ኢንተርኔትን በመጠቀም በምርት አቅራቢዎች እና በደንበኞች መካከል ያለውን ርቀት በማጥበብ፤ ግብይትን ፈጣን፣ ቀላል እና ቀልጣፋ አድርጎታል። የዲጂታል ግብይት ማህበራዊ ሚዲያ ላይ ዕቃዎችን ከማየት ባለፈ ሰፊ ትርጉም አለው። ይህ አሰራር የግለሰቦችን የዕለት ተዕለት ህይወት ከማቅለል ባሻገር ለንግድ ተቋማትም አዳዲስ የገበያ ዕድሎችን እየፈጠረ ይገኛል። የዲጂታል ግብይት ዓይነቶች ምን ምን ናቸው? ደህንነቱስ ምን ያህል አስተማማኝ ነው? ዘመናዊ የባንክ አገልግሎቶችስ በዚህ ሂደት ውስጥ ምን ሚና ይጫወታሉ? የዲጂታል ግብይት ሞዴሎች፡ ማን ከማን ጋር የሚገበያየው? የዲጂታል ግብይት እንደየተሳታፊዎቹ ባህሪ በተለያዩ ክፍሎች ሊመደብ ይችላል፡- • ከነጋዴ ለደንበኛ (B2C): ይህ በጣም የተለመደው የግብይት ዓይነት ሲሆን፣ የንግድ ተቋማት ምርትና አገልግሎቶቻቸውን በቀጥታ ለተጠቃሚዎች/ለገዢዎች የሚያቀርቡበት ነው። (በዓለም አቀፍ ደረጃ እነ አማዞን እና አሊባባ ተጠቃሽ ናቸው)። • በንግድ ተቋማት መካከል (B2B): የንግድ ድርጅቶች ለስራቸው የሚያስፈልጓቸውን ግብአቶች ከሌሎች አምራቾች ወይም ጅምላ አከፋፋዮች በዲጂታል መንገድ የሚገዙበት ስርዓት ነው። • ከደንበኛ ለደንበኛ (C2C): ግለሰቦች ያገለገሉ ወይም አዳዲስ ዕቃዎችን እርስ በእርስ የሚገበያዩበት መድረክ ነው። • ከደንበኞች ለንግድ ተቋማት (C2B): በተለይም በፍሪላንስ (Freelance) እና በጊግ ኢኮኖሚ (Gig Economy) ዘመን ጎልቶ የመጣ ሲሆን፣ ግለሰቦች የሙያ አገልግሎቶቻቸውን (ለምሳሌ የግራፊክስ ወይም የትርጉም ስራዎችን) ለድርጅቶች በኦንላይን የሚያቀርቡበት አሰራር ነው። • ከመንግስት ለንግድ ተቋማት (G2B): መንግስታዊ ተቋማት የሚያወጧቸውን ግዙፍ ጨረታዎች እና ግዢዎች በዲጂታል መንገድ የሚፈጽሙበት ሲሆን፣ በኢትዮጵያም ከ2024 ጀምሮ የመንግስት የኤሌክትሮኒክስ ግዢ (e-GP) ስርዓት በስራ ላይ ውሏል። ስኬታማ የዲጂታል ግብይት መድረክ ሊያሟላቸው የሚገቡ 5 ወሳኝ ጉዳዮች አንድ የዲጂታል ግብይት ስርዓት የደንበኞችን አመኔታ አግኝቶ ዘላቂ እንዲሆን የሚከተሉትን መሰረታዊያን ሊያሟላ ይገባል፡ 1. አጠቃቀሙ ቀላል መሆን (User-friendliness)፡ መተግበሪያው ወይም ድረ-ገጹ ማንም ሰው በቀላሉ ሊረዳው እና ሊጠቀምበት የሚችል መሆን አለበት። 2. ከሞባይል ስልኮች ጋር ያለው ተስማሚነት፡ በአሁኑ ጊዜ አብዛኛው ሰው በሞባይል ስልኩ ስለሚገበያይ፣ የግብይት መድረኮች ለስማርት ስልኮች ምቹ ሆነው ሊሰሩ ይገባል። 3. ልዩ ልዩ የክፍያ አማራጮችን ማቅረብ፡ ደንበኞች በባንክ ሂሳብ፣ በሞባይል ዋሌት (እንደ አፖሎ)፣ አልያም በQR ኮድ ክፍያቸውን በቀላሉ እንዲፈጽሙ ሰፊ አማራጭ ሊኖር ይገባል። 4. ግላዊነት እና ምርጫን ማክበር፡ የደንበኞችን ፍላጎት ያጠናከረና ልምዳቸውን ያማከለ አቀራረብ ሊኖረው ይገባል። 5. ፈጣን የደንበኞች አገልግሎት፡ በግብይት ወቅት ሊፈጠሩ የሚችሉ ስህተቶችን በፍጥነት መፍታት የሚችል የድጋፍ ስርዓት ወሳኝ ነው። ከጀርባ ያለው ሞተር፡ የፋይናንስ ተቋማት ወሳኝ ሚና የዲጂታል ግብይት ያለ አስተማማኝ የፋይናንስ ስርዓት ሊታሰብ አይችልም። ባንኮች ይህንን የግብይት ስርዓት እውን በማድረግ በኩል ሶስት ቁልፍ ሚናዎችን ይጫወታሉ፡- 1. የክፍያ ማስተላለፊያ ድልድይ በመሆን በዲጂታል ግብይት ወቅት በአካል መገናኘት ስለሌለ፣ ክፍያዎች የሚፈጸሙት በዲጂታል ዘዴዎች ነው። የዲጂታል ዋሌት እና የQR ኮድ ክፍያ ስርዓት ደንበኞች ያለምንም ንክኪ ክፍያቸውን በሰከንዶች ውስጥ እንዲያጠናቅቁ በማድረግ ግብይትን እጅግ አቀላጥፏል። 2. የፋይናንስ ደህንነትን ማረጋገጥ በየዕለቱ ከሚንቀሳቀሰው ከፍተኛ የገንዘብ መጠን አንጻር፣ ደህንነት (Security) ቅንጦት ሳይሆን የግድ ነው። ዘመናዊ የባንክ መተግበሪያዎች እንደ ባለ-ሁለት ድርብ ማረጋገጫ (Two-factor authentication) ያሉ ውስብስብ የማመሳጠር ስራዎችን በመጠቀም የደንበኞችን የፋይናንስ መረጃ ከሳይበር አጭበርባሪዎች ይታደጋሉ። 3. አሁን ይግዙ፣ በኋላ ይክፈሉ (BNPL) እና ፈጣን የጥቃቅን ብድሮች የዲጂታል ግብይት ሌላው አብዮት የፋይናንስ አቅም ማነስ እንቅፋት እንዳይሆን ማድረጉ ነው። ለአብነት ያህል፣ አንዳንድ መተግበሪያን የሚጠቀሙ ደንበኞች ባላቸው የብድር አመላለስ ታሪክ ላይ ተመስርተው እስከ 100,000 (አንድ መቶ ሺህ) ብር ድረስ ፈጣን አነስተኛ ብድር (Micro-loans) ማግኘት ይችላሉ። ይህ አሰራር ተጠቃሚዎች አስፈላጊ ግዢዎቻቸውን ሳይስተጓጎሉ እንዲፈጽሙ ከማስቻሉም በላይ ለንግድ እንቅስቃሴው መነቃቃትን ይፈጥራል። የዲጂታል ግብይት ደህንነቱ የተጠበቀ እና እጅግ አስተማማኝ አሰራር ነው፤ ሆኖም ይህ የሚረጋገጠው ደንበኞች ህጋዊነታቸው ከተረጋገጠና በባንክ ስርዓት ከተደገፉ የክፍያ መድረኮች ጋር ብቻ ሲገበያዩ ነው። ብዙ ጊዜ ደንበኞች ተጨማሪ የአገልግሎት ክፍያ ይኖርብናል ብለው ቢሰጉም፣ አብዛኛዎቹ ባንኮች ይህንን ዘርፍ ለማበረታታት ሲሉ ክፍያዎችን በእጅጉ ዝቅ ያደርጋሉ። እንዲያውም በአንዳንድ መተግበሪያዎች ሲገበያዩ በተመረጡ ቦታዎች ላይ ቅናሾችን ወይም ተመላሽ ገንዘቦችን በማግኘት በተጨማሪ ተጠቃሚ መሆን ይችላሉ። በሌላ በኩል ደንበኞች በግብይት ወቅት የገንዘብ እጥረት ቢያጋጥማቸውም ስጋት አይገባቸውም። የተለያዩ የፋይናንስ ተቋማት ዘመናዊ ተቋማት ይህንን ክፍተት ታሳቢ በማድረግ ደንበኞች ለመሰረታዊ ግዢዎቻቸው ሊጠቀሙበት የሚችሉትን የዲጂታል አነስተኛ ብድር አገልግሎት በመተግበሪያዎቻቸው ላይ አካተዋል። በተጨማሪም በግብይት ሂደት ላይ ክፍያ ፈጽመው ዕቃው አለመድረስ ወይም ሌላ የቴክኒክ ስህተት ቢፈጠር፣ በፍጥነት የባንክዎን የደንበኞች አገልግሎት ክፍል በማነጋገር ገንዘብዎ በደህንነት እንዲጠበቅና ችግሩ እንዲፈታ ማድረግ የሚያስችል አሰራር ተዘርግቷል። በአጠቃላይ የዲጂታል ግብይት ግዢን ቀላል፣ ፈጣን እና ድንበር የለሽ በማድረግ የነገ ሳይሆን የዛሬ እውነታችን ሆኗል። የዚህ ዘመናዊ ስርዓት ተጠቃሚ ለመሆን ደህንነቱ የተጠበቀ የዲጂታል ክፍያ አጋር ሊኖርዎት ይገባል። በመሆኑም የባንክዎን የሞባይል ባንኪንግ ወይም የዲጂታል ዋሌት መተግበሪያ (App) ዛሬውኑ ስልክዎ ላይ በመጫን የዘመኑ ቴክኖሎጂ ተጠቃሚ ይሁኑ፤ ይህን በማድረግዎም ጊዜዎን፣ ጉልበትዎን እና ገንዘብዎን መቆጠብ ይችላሉ።

የኤቲኤም (ATM) ካርድ መጭበርበር

የኤቲኤም (ATM) ወይም የዴቢት/ክሬዲት ካርዶች በኪሳችን ውስጥ ብዙ ጥሬ ገንዘብ የመያዝን አስፈላጊነት በማስቀረት ሕይወታችንን በእጅጉ አቅልለውልናል። ነገር ግን እነዚህን ካርዶች በጥንቃቄ ካልያዝናቸው ወይም ሚስጥራዊ ቁጥራችን ዘራፊዎች እጅ ከገባ፣ በጥቂት ደቂቃዎች ውስጥ የባንክ አካውንታችንን ወና ሊያደርጉት ይችላሉ። ይህ አደጋ “የካርድ ማጭበርበር/ዝርፊያ” (Card Fraud) ይባላል። ይህ ወንጀል በአብዛኛው የሚፈጸመው ካርዳችን ሲጠፋ ወይም ሲሰረቅ፣ በተለይም ደግሞ ሚስጥራዊ ቁጥሩን (PIN) ከካርዱ ጋር አብረን አስቀምጠን ሌባው በቀላሉ ሲያገኘው ነው። እንዲሁም ሌቦች ቁጥራችንን በድብቅ አይተው ካርዱን በፍጥነት በመስረቅ እኛ ባንክ ደውለን ካርዱን ሳናሳግደው (Block ሳናደርገው) በፊት በፍጥነት ብር ያወጡበታል። አጭበርባሪዎች ይህንን ወንጀል እንዴት ይፈጸማሉ? ሊያጠራጥሮት የሚገቡ የማስጠንቀቂያ ምልክቶች ራሳችንን እንዴት እንጠብቅ?
አካውንት ሀክ በማድረግ የሚደረግ ዝርፊያ ምንድነው?

ቴሌግራም፣ ዋትስአፕ ወይም ፌስቡክ የዕለት ተዕለት ሕይወታችን እና የንግድ ሥራችን ዋነኛ አካል ናቸው። ነገር ግን እነዚህን መተግበሪያዎች ተጠቅመው የቅርብ ሰዎቻችንን በመምሰል ገንዘብ የሚዘርፉ አጭበርባሪዎች በብዛት እየተከሰቱ ነው። ይህንን ማጭበርበር በእንግሊዘኛው “የአካውንት መጥለፍ” (Hacked Account) ይባላል። ይህ ዓይነቱ ማጭበርበር እንዴት እንደሚሰራ፣ ምልክቶቹን እና ራሳችንን እንዴት መጠበቅ እንዳለብን በቀላሉ እንይ። ይህ ማጭበርበር ምንድን ነው? እንዴትስ ይፈጸማል? አጭበርባሪዎች የሰዎችን የማህበራዊ ሚዲያ አካውንት በተለያየ መንገድ ከሰረቁ በኋላ፣ በእነሱ ስም በኮንታክት ዝርዝራቸው ውስጥ ላሉ ጓደኞች እና ዘመዶች መልዕክት ይልካሉ። ክስተቱ የሚፈጸመው በሚከተለው መልኩ ነው፦ ልናስተውላቸው የሚገቡ የማስጠንቀቂያ ምልክቶች አንድ የቅርብ ጓደኛ ወይም ዘመድ በፈጣን መልዕክት (Chat) ገንዘብ ሲጠይቅዎት የሚከተሉትን ነገሮች ካዩ ወዲያውኑ ይጠራጠሩ፦ ራሳችንን እንዴት እንጠብቅ?

የማንነት እና የባንክ አካውንት ጠለፋ

በቴክኖሎጂው ዓለም ውስጥ ከአጠቃላይ የማጭበርበር ዓይነቶች ሁሉ እጅግ አስፈሪው ሌባው የእርስዎን ማንነት ሙሉ በሙሉ ተክቶ የሚንቀሳቀስበት መንገድ ነው። ይህ በፋይናንስ ቋንቋ “የአካውንት ወይም የማንነት ጠለፋ” (Account or Identity Takeover) ይባላል። ይህ የዝርፊያ አይነት በሀገራችን የተለመደ የዝርፊያ አይነት ባይሆንም የፋይናስ ዘርፉ እየተወሳሰበ ሲመጣ እየተስፋፋ የሚሄድ በመሆኑ ካሁኑ መጠንቀቅ አስፈላጊ ነው። በዚህ ማጭበርበር ወቅት አጭበርባሪው የእርስዎን የሞባይል ወይም የኢንተርኔት ባንክ መተግበሪያ ሰብሮ በመግባት፣ የስልክ ቁጥርዎን ወደ ሌላ ሲም ካርድ በማዛወር ወይም የእርስዎን ማንነት መግለጫ ሰነዶች (እንደ መታወቂያ) በመጠቀም እርስዎ የማያውቁትን የባንክ አካውንት ከፍቶ ይንቀሳቀሳል። ባጭሩ ሌባው እርስዎን ሆኖ ይገኛል? ይህ ማጭበርበር እንዴት ይፈጸማል? አጭበርባሪዎች ይህንን ወንጀል ለመፈጸም የሚከተሉትን የሚከተሉትንዋና ዋና ደረጃዎች ይጠቀማሉ፦ ሊያጠራጥርዎት የሚገቡ የማስጠንቀቂያ ምልክቶች የሚከተሉትን ያልተለመዱ ክስተቶች ካዩ ማንነትዎ ወይም አካውንትዎ የመጠለፍ አደጋ ላይ መሆኑን በፍጥነት ይረዱ፦ ራሳችንን እንዴት እንጠብቅ?

ገንዘብ በስህተት የተላከ በማስመሰል የሚደረግ የማጭበርበር ዘዴ

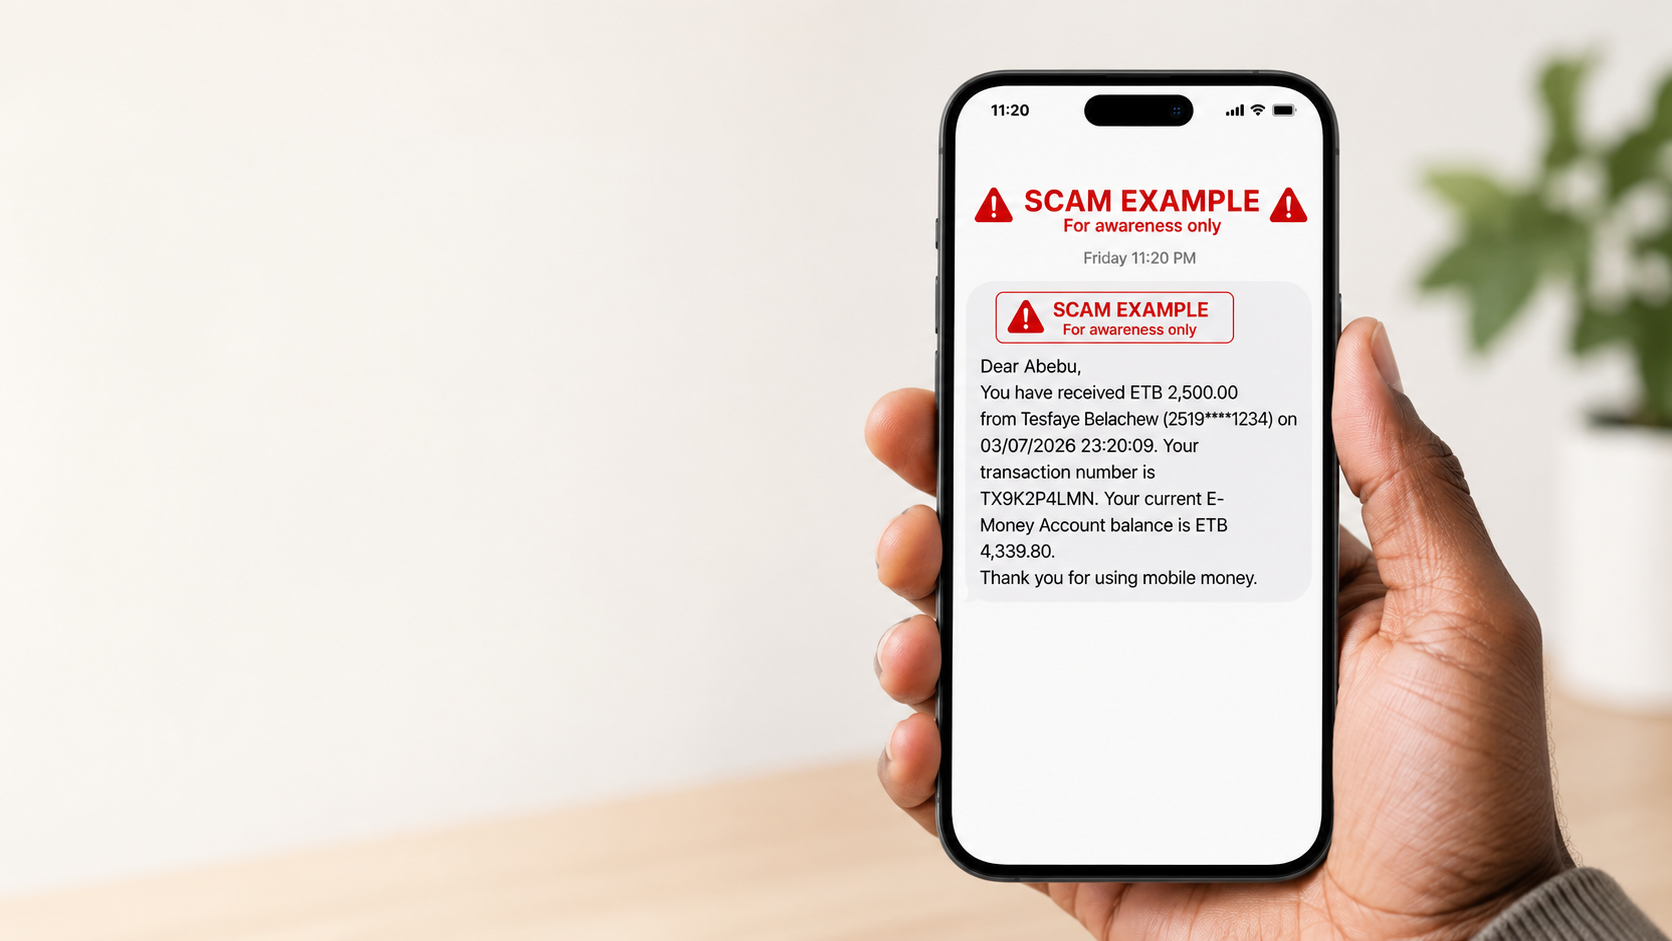
በየቀኑ በሚሊዮን የሚቆጠሩ ሰዎች የሞባይል ባንኪንግ እና የዲጂታል የገንዘብ ዝውውር አገልግሎቶችን ይጠቀማሉ። ይህንን ተከትሎ አጭበርባሪዎች “በስህተት ገንዘብ ወይም አየር ሰዓት ልኬብህ ነው፣ እባክህ መልስልኝ” በማለት የሰዎችን ደግነት ተጠቅመው ገንዘብ የሚዘርፉበት ዘዴ በስፋት እየተለመደ መጥቷል። ይህ ማጭበርበር ምንድን ነው? እንዴትስ ይፈጸማል? አጭበርባሪው ገንዘብ ወይም የሞባይል አየር ሰዓት በስህተት እንደላከላችሁ አስመስሎ በመማጸን፣ የእናንተ የሆነውን ገንዘብ እንድትልኩለት የሚያደርጉበት መንገድ ነው። ሂደቱ የሚፈጸመው በሚከተለው መልኩ ነው፦ ልናስተውላቸው የሚገቡ የማስጠንቀቂያ ምልክቶች የተሳሳተ ዝውውር አጋጥሞኛል የሚል ሰው ሲያጋጥማችሁ የሚከተሉትን ምልክቶች ልብ በሉ፦ ራሳችንን እንዴት እንጠብቅ?

የብሮክሬጅ አካውንት (የኢንቨስትመንት ሂሳብ) እንዴት መክፈት ይቻላል?

ወደ ኢንቨስትመንት ዓለም ለመግባት እና እንደ አክሲዮን (Shares)፣ ቦንድ (Bonds) እና የግምጃ ቤት ሰነዶች (Treasury Bills) ያሉ የፋይናንስ መዋዕለ ንዋዮችን ለመግዛት ሲያስቡ መጀመሪያ የሚያስፈልግዎት ነገር የብሮክሬጅ አካውንት (Brokerage Account) ነው። ይህ አካውንት አዘውትረን ከምንጠቀምበት መደበኛ የባንክ አካውንት የተለየ ነው። መደበኛ የባንክ አካውንት ገንዘብ ለማስቀመጥ እና ለማስተላለፍ ብቻ የሚያገለግል ሲሆን፣ የብሮክሬጅ አካውንት ግን በሃገራችን በተጀመረው የካፒታል ማርኬት ውስጥ በመሳተፍ የድርጅቶች ወይም የተለያዩ የፋይናንስ መዋዕለ ንዋዮችን ባለቤት እንዲሆኑ በር የሚከፍትልዎት የኢንቨስትመንት ሂሳብ ነው። ለምን ሕጋዊ ብሮከር ያስፈልገናል? ማንኛውም ሰው በግሉ ወደ ገበያው ሄዶ አክሲዮን መግዛት ወይም መሸጥ አይችልም። ይህንን ለማድረግ በሕግ እውቅና እና ፈቃድ ያላቸው የገበያ አገናኞች ወይም ብሮከሮች (Brokers) ያስፈልጉናል። አንድ ሕጋዊ ብሮከር የሚከተሉትን ነገሮች ያግዝዎታል፦ አካውንት ለመክፈት የሚያስፈልጉ ሰነዶች ለግለሰቦች/ባለሀብቶች አካውንት ለመክፈት በአብዛኛው የሚጠየቁት ሰነዶች የሚከተሉት ናቸው፦ አካውንት ለመክፈት የሚከተሏቸው 5 ቀላል ደረጃዎች 1. ሕጋዊ ብሮከር መምረጥ በመጀመሪያ በሃገሪቱ የፋይናንስ ተቆጣጣሪ አካል እውቅናና ፈቃድ የተሰጠውን ብሮከር ይምረጡ። ብሮከሮችን በሚመርጡበት ጊዜ የሚከተሉትን ነገሮች ማወዳደር ተገቢ ነው፦ 2. ፎርም መሙላት እና ማመልከት የመረጡትን ብሮከር የአካውንት መክፈቻ ቅጽ በአካል ወይም ካላቸው በኢንተርኔት በመሙላት ሰነዶችዎን ያያይዙ። ብሮከሩ የእርስዎን ማንነት እና ሕጋዊነት ካረጋገጠ በኋላ አካውንትዎን ይከፍታል። 3. ወደ አካውንትዎ ገንዘብ ማስተላለፍ (Funding) አካውንቱ መከፈቱ እንደተረጋገጠ፣ አክሲዮን መግዣ የሚሆን ገንዘብ ከመደበኛ የባንክ አካውንትዎ ላይ ወደ አዲሱ የብሮክሬጅ አካውንትዎ በባንክ ዝውውር ያስገቡ። 4. የመጀመሪያውን የገበያ ትዕዛዝ ማስተላለፍ የገበያ ትዕዛዝ ለማሰተላለፍ ሲፈልጉ ለብሮከርዎ ትዕዛዝ በመስጠት የሚከተሉትን ማድረግ ይችላሉ፦ ትዕዛዝዎን ከመላክዎ በፊት ዋጋውን፣ የክፍያ መጠንን እና የአገልግሎት ክፍያውን ደግመው ያረጋግጡ። 5. ኢንቨስትመንትዎን መከታተል ብሮከርዎ በየጊዜው ወይም በፈለጉት ሰዓት የእርስዎን የሀብት መጠን የሚያሳይ መግለጫ (Statement) ሊሰጥዎ ይገባል። በዚህ መግለጫ ላይ የትኞቹን አክሲዮኖች እንደያዙ፣ የቀረዎት የገንዘብ መጠን፣ የተደረጉ ዝውውሮች እና የወቅቱ የሀብትዎ ጠቅላላ ዋጋ በግልጽ ይታያል። ብሮከርዎን ሊጠይቋቸው የሚገቡ ወሳኝ ጥያቄዎች አካውንት ከመክፈትዎ በፊት እነዚህን ጥያቄዎች ጠይቀው መረዳትዎን ያረጋግጡ፦ ኢንቨስት ማድረግ ከመጀመርዎ በፊት ማወቅ ያለብዎት ነገር፦ የብሮክሬጅ አካውንት መክፈት የገበያውን በር ይከፍትልዎታል እንጂ የኢንቨስትመንት ስጋትን (Risk) አያስቀርም። ማንኛውንም አክሲዮን ወይም ቦንድ ከመግዛትዎ በፊት በምን ላይ ኢንቨስት እያደረጉ እንደሆነ፣ ትርፉ እንዴት እንደሚገኝ፣ ስጋቱ ምን ያህል እንደሆነ እና አስፈላጊ ሆኖ ሲገኝ አክሲዮኑን መልሶ ለመሸጥ ምን ያህል ቀላል እንደሆነ አስቀድመው በሚገባ ማጥናት አለብዎት።

ኢንሹራንስ ከባህላዊ የጋራ መረዳጃዎች በምን ይለያል?

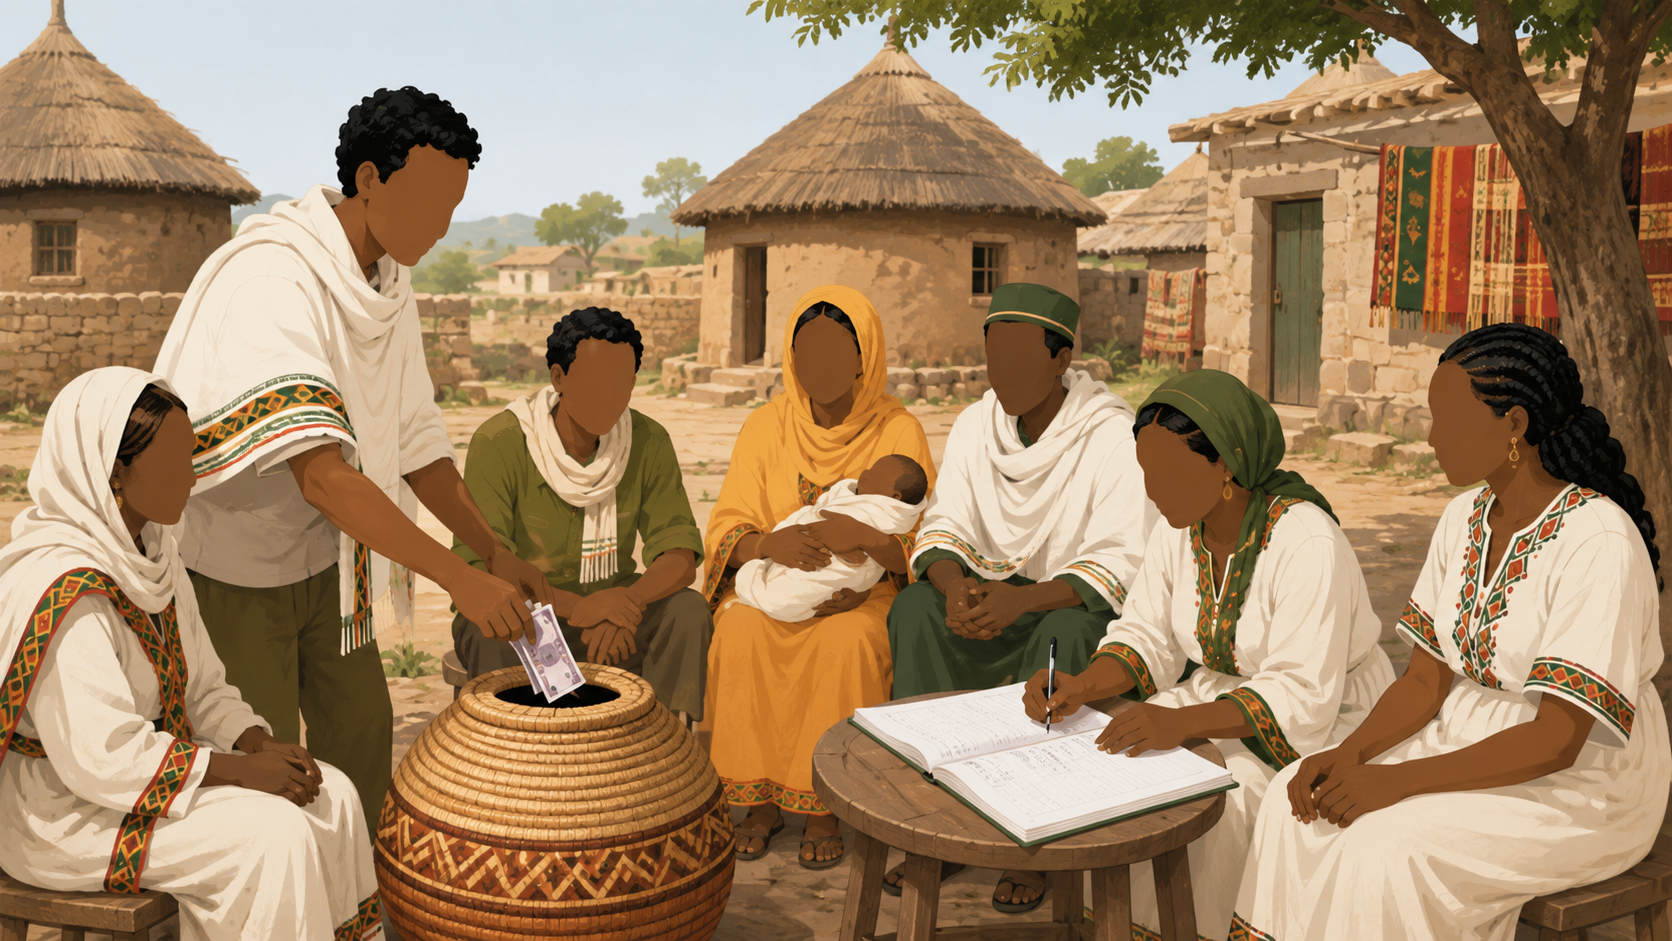
በኢትዮጵያ ማኅበራዊ ሕይወት ውስጥ እንደ ዕድርና ዕቁብ ያሉ ማኅበራት ላለፉት በርካታ ዘመናት በችግርና በደስታ ጊዜ መተጋገዣ በመሆን ትልቅ ድርሻ ሲያበረክቱ ቆይተዋል። ሀገራችን ዘመናዊ የፋይናንስ ሥርዓትን እየተስፋፋ በሚገኝበት በአሁኑ ወቅት፣ «ኢንሹራንስ» (የመድን ዋስትና) ከእነዚህ ባህላዊ መንገዶች በምን እንደሚለይና ለምን ተጨማሪ ዋስትና እንደሚያስፈልገን መረዳት በጣም አስፈላጊ ነው። በዕድር እና በኢንሹራንስ መካከል ያሉ ዋና ዋና ልዩነቶች ምንም እንኳ ሁለቱም ሥርዓቶች ዛሬ በጋራ አዋጥቶ ነገ አደጋ ሲደርስ መረዳዳት የሚያስችሉ ቢሆንም በአሠራራቸውና በሚሰጡት የጥበቃ መጠን ላይ ግን ግልጽ የሆኑ ልዩነቶች አሏቸው፦ ባህላዊ የጋራ መረዳጃዎች (ዕድር) ዘመናዊ ኢንሹራንስ የተቋሙ ባህሪ በማኅበራዊ ትስስርና በጎ ፈቃደኝነት ላይ የተመሠረተ መዋቅር ነው። ሕጋዊ ፈቃድ ያለው፣ በሕግ የሚመራና መደበኛ የንግድ ተቋም ነው። የውል ስምምነት መተማመኑ በማኅበራዊ እምነትና በቃላት (ወይም በውስጥ ደንብ) ላይ የተመሠረተ ነው። ሕጋዊ አስገዳጅነት ያለው እና ፍርድ ቤት ሊቀርብ የሚችል የጽሑፍ ውል (ፖሊሲ) አለው። የአደጋ ሽፋን መጠን የሚሰጠው የገንዘብ ድጋፍ አነስተኛና ወጥ (ቋሚ) ነው። እንደ ንብረቱ ወይም እንደ አደጋው ስፋት ከፍተኛ መጠን ያለውና ደረጃውን የጠበቀ (Standardized) የካሳ ክፍያ ይሰጣል። የሚሸፈኑ አደጋዎች በአብዛኛው የሚያተኩረው በሞት (በሐዘን) አደጋ ላይ ነው። እንደ ድርቅ፣ የሰብል ውድመት፣ የእንስሳት እልቂት፣ ስርቆት፣ የእሳት አደጋ፣ የሕክምና ወጪዎችን የመሳሰሉ በርካታ የጉዳት አይነቶችን በስፋት ይሸፍናል። የገንዘብ አስተማማኝነት አደጋው በብዙ አባላት ላይ በአንዴ ቢደርስ (ለምሳሌ ወረርሽኝ ቢከሰት) ዕድሩ በገንዘብ እጥረት ሊፈርስ ይችላል። ትላልቅ የፋይናንስ ክምችት ስላላቸውና በዓለም አቀፍ ደረጃ በድጋሚ ኢንሹራንስ (Reinsurance) ስለሚገቡ በዚህ ደረጃ የገንዘብ እጥረት አይገጥማቸውም። ለምን ዕድር ብቻውን በቂ ላይሆን ይችላል? ለምሳሌ፦ ዘመናዊ ኢንሹራንስ ግን በትክክል እነዚህን ከፈኛ የኑሮ ሥጋቶች (Livelihood risks) ለይቶ ዋስትና ለመስጠት የተቋቋመ ሥርዓት ነው። ማጠቃለያ፦ ሁለቱንም አጣጥሞ መጠቀም ኢንሹራንስ መግባት ማለት ዕድርን መተው ማለት አይደለም። ዕድር ማኅበራዊ ትስስራችንን እና ባህላዊ እሴቶቻችንን ጠብቆ ለማቆየት ሁልጊዜም አስፈላጊ ነው። ይሁን እንጂ፣ ከባድና ድንገተኛ የኢኮኖሚ ኪሳራዎች በሚያጋጥሙበት ጊዜ ራሳችንን፣ ቤተሰባችንን እና ንብረታችንን አስተማማኝ በሆነ መንገድ ለመጠበቅ የኢንሹራንስ አገልግሎትን እንደ ዘመናዊ የመከላከያ ዋስትና አድርጎ መጠቀም የብልህነት መንገድ ነው።

ኢንሹራንስ ምንድነው?

ኢንሹራንስ ማለት በአጭሩ “የአደጋ ጊዜ የገንዘብ መከታ እና የመከላከያ ዋስትና“ ማለት ነው። በሕይወታችን ውስጥ ድንገት ሊመጡ የሚችሉ ከባድ አደጋዎች (ለምሳሌ፦ ሕመም፣ እሳት፣ ስርቆት፣ ድርቅ ወይም የሰብል ውድመት) ሲያጋጥሙን፣ የሚመጣውን ትልቅ የገንዘብ ኪሳራ እኛ ብቻችንን እንዳንሸከም የሚረዳን ዘመናዊ ዘዴ ነው። የኢንሹራንስ ሐሳብ ልክ እንደ ዕድር ነው። በእድር ጊዜ አባላቱ በሙሉ ትንሽ ትንሽ ገንዘብ ያዋጣሉ፤ ከዚያም በአንዱ አባል ላይ ችግር ሲደርስ ከተሰበሰበው የጋራ መዋጮ እርዳታ ይደረግለታል። ኢንሹራንስም ልክ እንደዚሁ በብዙ ሰዎች መዋጮ (Risk Pool) የሚሠራ የከለላ መንገድ ነው። ልብ ሊሉት የሚገባ ዋና ልዩነት፦ ባህላዊ መረዳጃ ማኅበራት (እንደ ዕድርና ዕቁብ) በፈቃደኝነት ላይ በተመሠረተ መዋጮ እና በአባላት ማኅበራዊ እምነት ላይ የሚሠሩ ሲሆኑ፤ የኢንሹራንስ ኩባንያዎች ግን ሕጋዊ አስገዳጅነት ያላቸውን ውሎችና ወጥ የሆኑ የመድን ዋስትናዎችን የሚሰጡ፣ መደበኛና በሕግ የሚመሩ የንግድ ተቋማት ናቸው። ኢንሹራንስ እንዴት ነው የሚሠራው? ምሳሌዎች ኢንሹራንስ ሁሉንም ነገር ይሸፍናል? ኢንሹራንስ ሁሉንም ሊከሰቱ የሚችሉ የጥበቃ ክፍተቶችንና አደጋዎችን አይሸፍንም። ምክንያቱም ሁሉንም አደጋዎች መሸፈን የፕሪሚየም (የመዋጮ) ክፍያውን ከአቅም በላይ ስለሚያደርገው ነው። በተጨማሪም አስቀድመው የሚታወቁ፣ ከመጠን በላይ ውድ የሆኑ ወይም ሆን ተብለው በቀላሉ ሊከሰቱ የሚችሉ ጉዳቶች በኢንሹራንስ አይሸፈኑም። ኢንሹራንስ ለምን ያስፈልገናል?

በኢትዮጵያ ውስጥ ወለድ እንዴት ይሰላል?

ወለድ (Interest) ምንድን ነው? ወለድ ማለት በአጭሩ “የገንዘብ ኪራይ” ማለት ነው። ቀደም ሲል በኢትዮጵያ የቁጠባ የወለድ መጠን የሚወሰነው በብሔራዊ ባንክ ነበር። ከጥር 2018 ጀምሮ ግን ባንኮች የወለድ መጠንን ራሳቸው እንዲወስኑ ነፃነት ተሰጥቷቸዋል። ጥቅሙ፦ ባንኮች ደንበኛ ለማግኘት ይወዳደራሉ። አንዱ ባንክ 8% ወለድ ሲሰጥ፣ ሌላው 10% ሊሰጥ ይችላል። ስለዚህ ደንበኞች የተሻለ የሚከፍላቸውን ባንክ መምረጥ ይችላሉ። 2. የብድር ወለድ እንዴት ይቆጠራል? አብዛኞቹ ባንኮች ቀሪ ላይ የሚታሰብ ወለድ (Declining Balance Method) ይጠቀማሉ ይህ ማለት ወለዱ የሚታሰበው ባልከፈሉት ቀሪ ገንዘብ ላይ ብቻ ነው። ምሳሌ፦ 100,000 ብር ብድር ለአንድ ዓመት ወሰዱ እንበል። ዓመታዊ ወለዱ 15% ቢሆንና በየወሩ 9,025 ብር ለመክፈል ይስማማሉ፦  ደረጃ 1 (የመጀመሪያው ወር)፦ ወለድ = 100,000 ብር × (15% ÷ 12 ወር) = 1,250 ብር። አሁን ያልተከፈለ ቀሪ ብድር = 92,224 ብር ወለድ = 92,250 ብር × 1.25% = 1,152 ብር (ወለዱ ቀነሰ!) በየወሩ በከፈሉ ቁጥር የዋናው ብድር መጠን ስለሚቀንስ  የሚታሰበው ወለድም አብሮ እየቀነሰ ይሄዳል። 3. የቁጠባ ወለድ እንዴት ይሰላል? ባንኮች ወለድ የሚሰጡት በወር ውስጥ ባለው “ዝቅተኛው የገንዘብ መጠን ወይም በቀን ውስጥ በቀረብ የገንዘብ መጠን ላይ ተመስርተው ነው።   ምሳሌ፦ በወር ውስጥ 50,000 ብር ነበረዎት እንበል አውጥተው አውጥተው ወሩ ከማለቁ በፊት ዝቅተኛው ቀሪ 10,000 ብር ቢሆን፣ ባንኩ ወለድ የሚሰጠው በ10,000 ብሩ ላይ ብቻ ነው። 4. ብድር ከመውሰዳችሁ በፊት እነዚህን አጣሩ ፋይናንስን ማወቅ ማለት ገንዘብን ማሸነፍ ነው። ወለድ እንዴት እንደሚሰላ ማወቅ የትኛው ባንክ እንደሚጠቅም ለመወሰን ይረዳል እንዲሁም የገንዘብ አጠቃቀምን ብልህ ያደርገዋል። ስለዚህ ዛሬውኑ ወደ ባንክዎ ጎራ ብለው ስለ አዲሱ የወለድ ተመን ይጠይቁ።